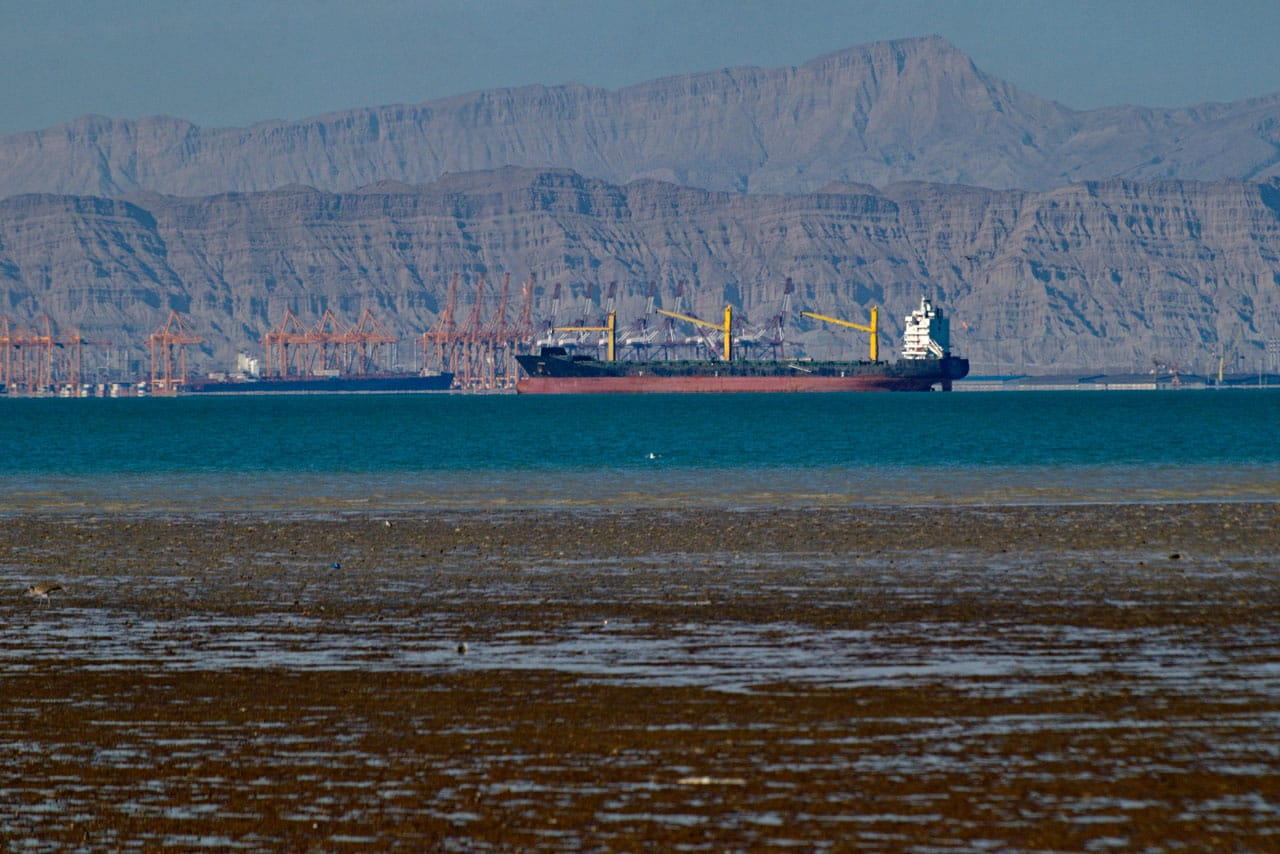
Il est difficile de suivre minute par minute et jour après jour l’évolution des marchés de l’énergie influencée par la guerre en Iran, sans parler de distinguer le vrai signal du bruit ambiant. Le cours du pétrole connaît d’importantes fluctuations à la hausse et à la baisse au gré des dernières publications du président Trump sur Truth Social. L’annonce faite hier par l’Iran selon laquelle le détroit d’Ormuz est ouvert au trafic commercial a stimulé les marchés boursiers et fait chuter les prix du pétrole. Pourtant, les perspectives à plus long terme restent floues.
Mais la réponse se trouve peut-être juste sous nos yeux : une volatilité structurelle à long terme. Le monde a pris conscience d’un nouveau niveau d’instabilité au Moyen-Orient qui ne disparaîtra pas tant que le régime actuel en Iran restera en place et tant que le pays pourra contrôler ou simplement bloquer le détroit d’Ormuz. Et cette instabilité ne manquera pas d’engendrer une volatilité des prix. Bob McNally, l’analyste en énergie qui a fondé le Rapidan Energy Group, décrit la fermeture du détroit d’Ormuz comme la perte d’un pilier essentiel des marchés énergétiques modernes. Sans une ouverture sûre du détroit, l’ensemble du système grince et est voué à des fluctuations spectaculaires. « Jusqu’au 28 février, soit quelques jours après le début des combats, l’hypothèse de base dans le secteur de l’énergie était que les États-Unis ne permettraient jamais à quiconque de restreindre le flux commercial via le détroit d’Ormuz », a-t-il confié. C’est sans précédent. Il soutient que, tout au long de l’histoire, les marchés pétroliers ont dépendu d’un stabilisateur pour empêcher les fluctuations de prix de devenir incontrôlables. Entre les années 1930 et 1960, la Texas Railroad Commission, qui réglemente l’industrie pétrolière de l’État, fixait de facto les prix mondiaux du pétrole en imposant des limites de production. Plus récemment, l’OPEP a endossé ce rôle, ses 12 membres collaborant pour fixer des limites de production dans leurs propres pays, contrôlant ainsi les prix. Aujourd’hui, la guerre nous rappelle ce qui se passe en l’absence de ce stabilisateur.
La fermeture du détroit d’Ormuz limite la capacité des États membres les plus importants de l’OPEP, comme l’Arabie saoudite et les Émirats arabes unis, à acheminer leur produit vers les marchés. Et elle limite la capacité de l’OPEP à stabiliser les prix. En bref, nous devons tous nous préparer à une volatilité persistante des prix, inhérente à la structure du système énergétique, probablement pour les années à venir, même si le détroit d’Ormuz rouvre. L’Iran a montré qu’il était capable de fermer le détroit. La simple possibilité d’une fermeture suffit à générer de la volatilité. Alors, à quoi ressemble l’avenir de l’énergie si la volatilité fait partie de l’équation ? Beaucoup de gens ont passé une grande partie du mois dernier à réfléchir à l’évolution possible des prix de l’énergie et à la manière dont cette tarification se répercutera sur les autres carburants et sources d’énergie. Mais même sans la garantie d’un prix élevé persistant, la volatilité en soi a le pouvoir de façonner les marchés. On sait depuis longtemps que la volatilité des prix du pétrole ralentit les dépenses d’investissement tant au niveau global qu’au niveau des entreprises individuelles. Ben Bernanke, président de la Réserve fédérale de 2006 à 2014, l’a démontré dans un article fondateur de 1983 : les entreprises reportent les décisions d’investissement irréversibles lorsque l’incertitude augmente. Le fait d’attendre a une valeur. Une étude de 2019 portant sur 54 pays a confirmé cet effet au niveau des entreprises.
Bien sûr, le contexte était différent lors des précédentes périodes de volatilité. Les alternatives aux hydrocarbures étaient limitées et sujettes à la spéculation jusqu’aux avancées de la dernière décennie. Aujourd’hui, la perspective de fluctuations spectaculaires des prix du pétrole et du gaz pourrait suffire à convaincre les investisseurs qu’il existe un marché pour les énergies propres, à l’abri de ces fluctuations. Les investisseurs ne savent toujours pas exactement ce qui va se passer, mais ils sont convaincus que les carburants et les sources d’énergie alternatifs ont un avenir sur le marché. Et pourtant, les marchés publics ne reflètent pas vraiment cette réalité. Les actions ont écarté la perspective d’une persistance des troubles dans la région, comptant sur Donald Trump pour mettre fin aux hostilités.
Le cessez-le-feu devra non seulement tenir, mais aussi se transformer en une solution durable. Sinon, le réveil sera brutal. Le combustible de cuisson est déjà inaccessible dans certaines régions d’Asie. Le kérosène vient à manquer en Europe. Les prix des carburants sont en hausse à l’échelle mondiale. Même si les États-Unis ont été quelque peu épargnés, le pays commencera à exporter davantage de produits pétroliers vers d’autres marchés, ce qui entraînera une hausse des coûts sur le territoire national. Lors des réunions de printemps du Fonds monétaire international (FMI) et de la Banque mondiale à Washington cette semaine, le FMI a mis en garde contre un ralentissement de la croissance et a déclaré que « les risques baissiers prédominent » dans les perspectives économiques. « Nous étions en quelque sorte dans un monde imaginaire », déclare Robert McNally. « Eh bien, ce monde imaginaire prend fin ce mois-ci. »
- Article issu de TIME US - Traduction TIME France