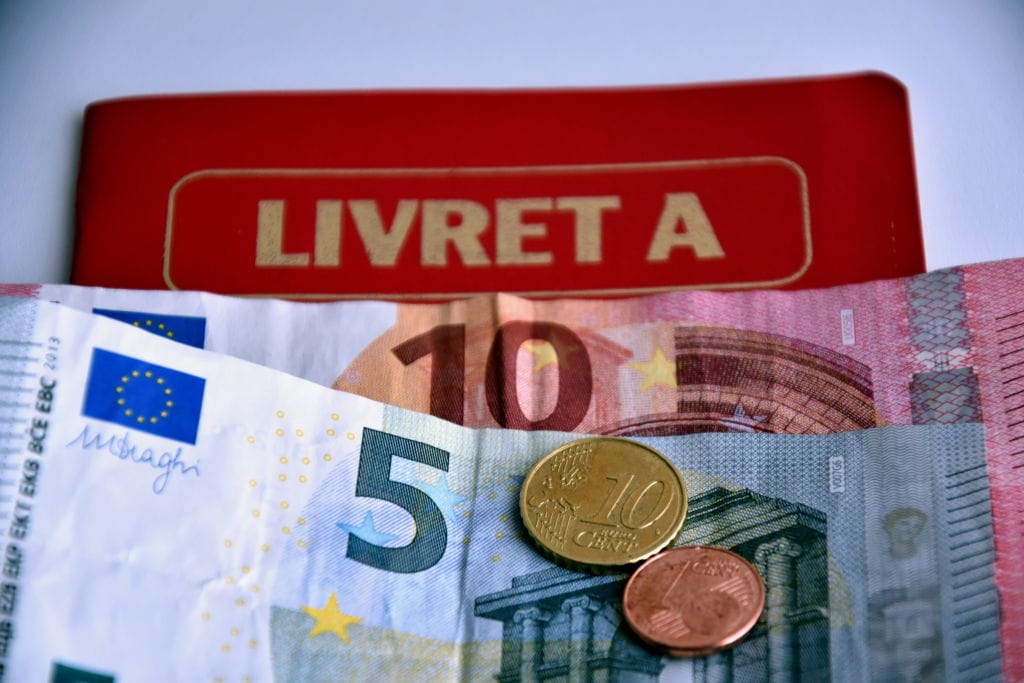
Le mouvement était attendu. Il est désormais officiel. À compter du 1er août, le taux du Livret A remontera à 1,7 %, contre 1,5 % aujourd’hui. Une hausse modeste sur le papier, mais qui met fin à une séquence de trois baisses engagée en février 2025. Ce 15 juillet, le ministre de l’Économie, Roland Lescure, a entériné la recommandation de la Banque de France. « Face à l’inflation contenue mais réelle, et aux incertitudes liées à la crise au Moyen-Orient, j’ai décidé de relever le taux du Livret A à 1,7 % », a-t-il justifié dans un communiqué, avant de confirmer son arbitrage au journal de 13 heures de TF1.
Pour le Livret A, le ministre n’a pas dérogé à la formule réglementaire. Deux fois par an, son taux est recalculé à partir de l’inflation moyenne hors tabac des six derniers mois et des taux de court terme de la zone euro. Entre janvier et juin, l’inflation hors tabac s’est établie en moyenne à 1,52 %, tandis que le taux €STR a atteint 1,95 %. La formule aboutit donc à 1,7 %. Un niveau suffisant pour rester au-dessus de l’inflation moyenne du semestre et, selon la Banque de France, continuer à « protéger le pouvoir d’achat » des épargnants. Pour les détenteurs d’un Livret A, le bénéfice sera toutefois discret. Avec un encours de 7 800 euros, cette revalorisation représente 15,60 euros d’intérêts supplémentaires sur douze mois pleins. Au plafond de 22 950 euros, le gain atteint 45,90 euros. Pas de quoi bouleverser un budget, mais suffisamment pour interrompre, au moins temporairement, la baisse de sa rémunération nominale.
Inflation en hausse, collecte en baisse
Cette remontée du taux reflète également le rebond de l’inflation observé au printemps. Depuis le déclenchement de la guerre au Moyen-Orient fin février, les prix de l’énergie et des carburants ont nettement augmenté sur un an. Leur progression a cependant ralenti en juin, mois durant lequel les prix de l’énergie ont même reculé par rapport à mai. L’inflation s’est ainsi établie à 1,8 % sur un an en juin, après avoir atteint 2,4 % en mai, selon l’Insee.
Le contraste reste marqué avec la trajectoire des deux dernières années. Porté à 3 % entre février 2023 et janvier 2025 pour amortir le choc inflationniste, le taux du Livret A a ensuite été ramené à 2,4 % en février 2025, puis à 1,7 % en août et à 1,5 % en février 2026. Ce dernier taux, entré en vigueur le 1er février, constituait son niveau le plus faible depuis la sortie de la période exceptionnelle à 3 %.
Les épargnants n’ont pas tardé à en tirer les conséquences. Depuis le début de l’année, le Livret A enchaîne cinq mois consécutifs de décollecte, une première depuis 2009. Au total, 5,01 milliards d’euros en sont sortis entre janvier et mai, dans un contexte de forte attractivité de placements concurrents comme l’assurance-vie. Le plan d’épargne en actions ne peut pas être présenté avec certitude comme l’une des destinations de ces retraits, les données disponibles ne permettant pas de retracer directement ces arbitrages.
Cette décollecte doit toutefois être relativisée : à la fin du mois de mai, l’encours du Livret A atteignait encore 444,6 milliards d’euros. Le relèvement du taux ne suffira probablement pas à inverser brutalement la tendance. Il marque en revanche un changement de séquence : pour la première fois depuis le début de 2025, la rémunération du placement repart à la hausse.
Le LEP reste le grand gagnant
Le gouvernement n’a en revanche pas touché au Livret d’épargne populaire (LEP). Réservé aux ménages modestes, il conservera un taux de 2,5 %, alors même que la formule de calcul l’aurait ramené à 2,2 %. Là encore, Roland Lescure a suivi la recommandation de la Banque de France. Le choix est assumé. En maintenant un écart de 0,8 point avec le Livret A, l’exécutif continue de faire du LEP le produit d’épargne réglementée le plus avantageux. Une stratégie qui porte ses fruits : le nombre de détenteurs est passé d’environ 7 millions en 2020 à plus de 12 millions aujourd’hui.
Derrière ces ajustements de taux se joue un équilibre plus large. Une partie des sommes déposées sur les Livrets A est centralisée par la Caisse des dépôts afin de financer notamment le logement social, la politique de la ville et différents investissements d’intérêt général. Toute la difficulté consiste donc à préserver l’attractivité du placement pour les épargnants sans renchérir excessivement le coût de cette ressource pour les emprunteurs. Avec cette hausse à 1,7 %, le gouvernement applique la formule réglementaire tout en maintenant le Livret A au-dessus de l’inflation moyenne du semestre.